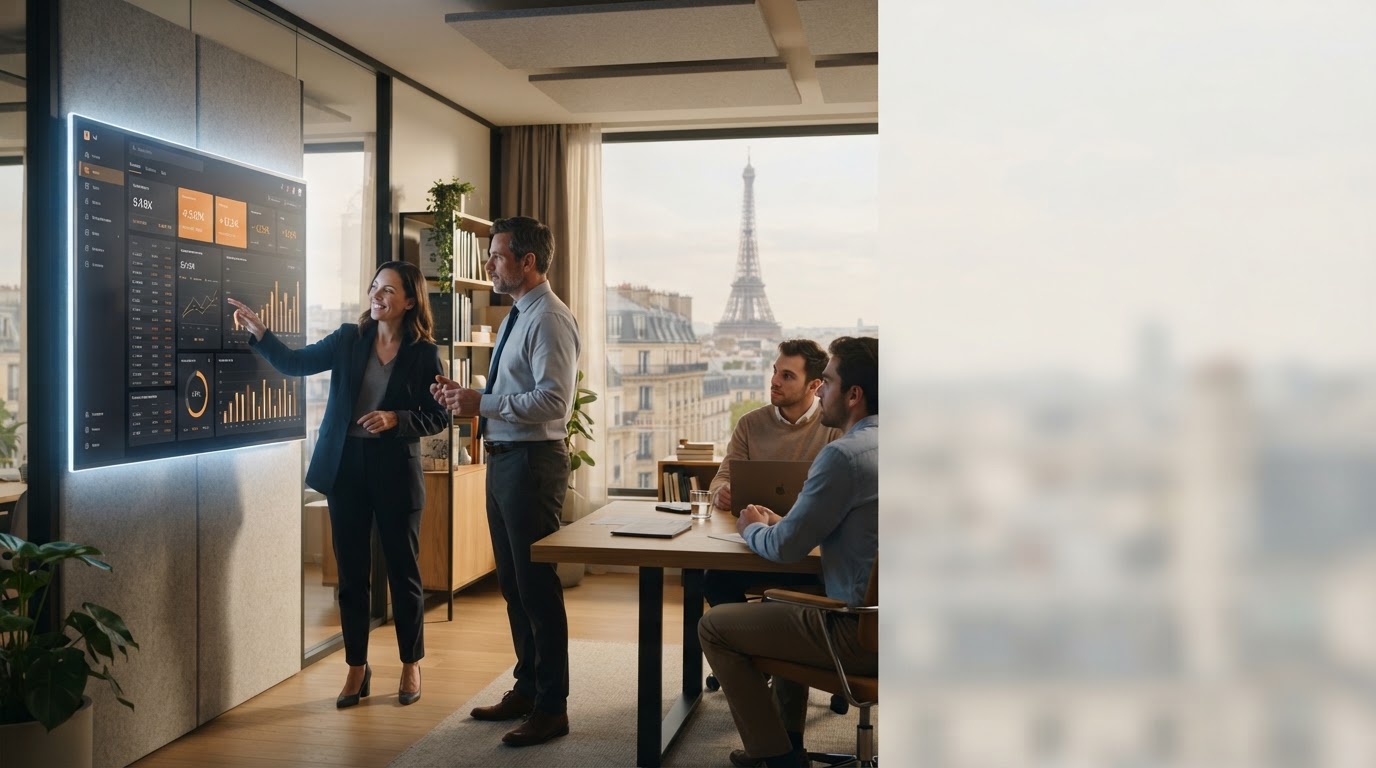
界面说明性概述 - 显示的值并不构成实际的市场数据。
Sitedoro 的引擎吸收高频市场信息并将其重组为可读的指标,最终用户不会感觉到任何滞后。
每个模块都响应决策周期的不同阶段,从市场走势的预期到风险的控制。
该模型识别历史价格和交易量中的重复模式,然后估计多种近期情景的可能性。结果以不确定性幅度呈现,没有明确的陈述。
每个信号都伴随着基于资产近期波动性的潜在风险敞口计算。目标是根据用户定义的风险承受能力确定头寸规模。
当趋势、波动性或相关性的变化超过定义的水平时,自定义阈值会触发通知,以避免持续监控屏幕。
处理的数学严谨性和路径的透明性是 Sitedoro 设计的核心。没有任何步骤被呈现为不透明的黑匣子。
价格、交易量和订单簿源不断从多个市场来源收集,在处理前加盖时间戳并标准化为单一格式。
统计和机器学习模型可以清除异常情况,权重资产之间的相关性,并从普通市场噪音中分离出有意义的变化。
结果被转换成可读的建议——可能的方向、置信水平和风险暴露——以警报或仪表板的形式传递给用户。
Sitedoro 专为希望控制自己的决策同时依赖人类无法以相同规模重现的数据处理的用户而设计。平台不取代用户判断;它减少了通知他们所需的时间。
技术团队记录了显示的每个指标,以便其计算方法可供参考,目的是向要求严格的金融用户提供透明度。
该平台适应每个投资者的决策节奏,从日内交易到中期投资组合管理。
Sitedoro 如何在市场达成共识之前识别趋势逆转:通过在几分钟的窗口内交叉交易量、动量和资产间相关性,引擎在传统图表上显示结构性突破之前发出信号。
当两种资产类别开始以不寻常的方式相对移动时,分析师使用实时相关图来调整现有的对冲。
根据订单流行为计算得出的聚合情绪指标有助于在加强或减少头寸之前区分基本面走势和短期反应。
在正常市场条件下,接收价格信息和更新相应指标之间的平均延迟小于 200 毫秒。在极端波动的峰值期间,当每秒的消息量超过数据源本身的吸收能力时,它可能会略有增加。
接口和服务器之间的通信在传输过程中进行加密。经纪 API 连接凭据由用户提供时,与分析数据分开存储,并且在没有明确的用户操作的情况下绝不会用于执行订单。
为需要与内部交易工具或投资组合管理系统集成的账户提供编程访问。技术文档详细说明了请求限制和可用的响应格式。