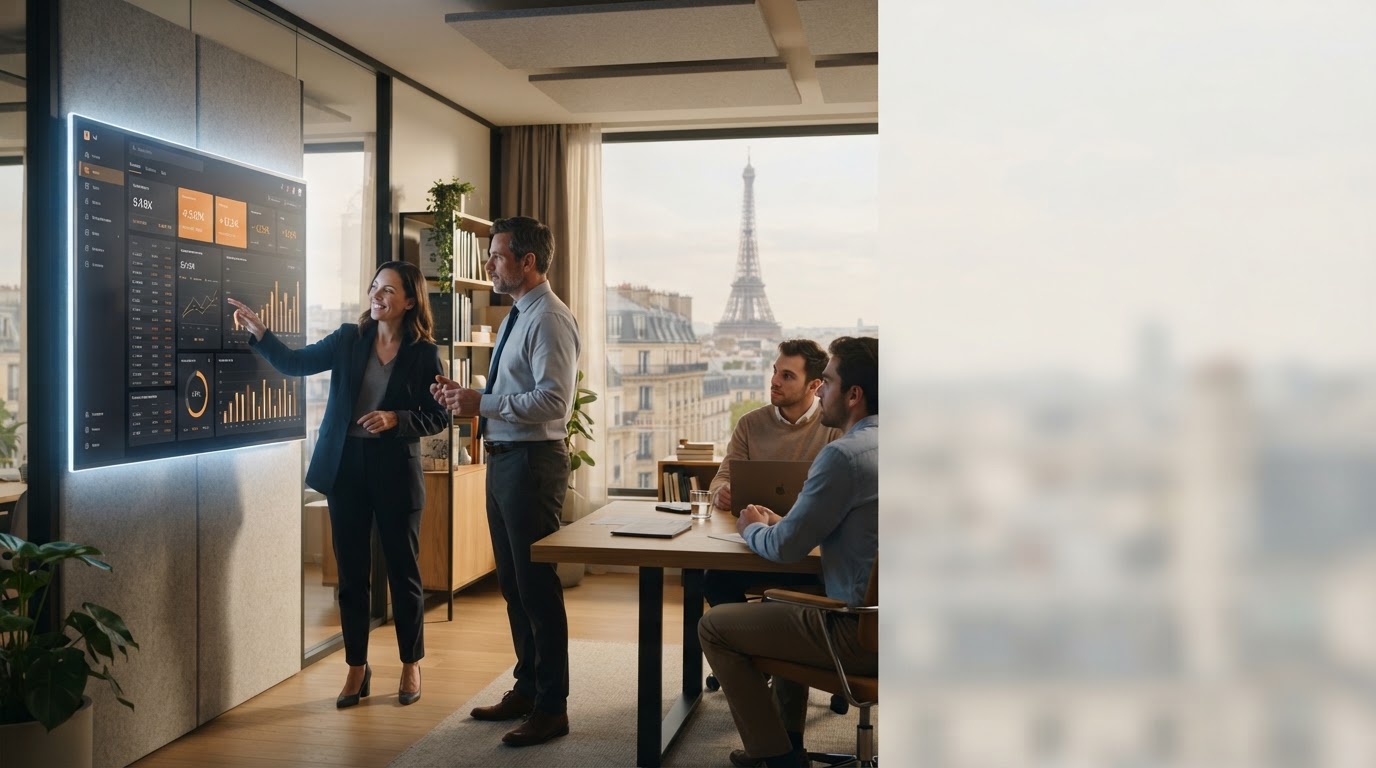
インターフェースの概要図 — 表示される値は実際の市場データを構成するものではありません。
Sitedoro のエンジンは、高頻度の市場フィードを取り込み、エンド ユーザーが認識できる遅延なく、読み取り可能なインジケーターに再構築します。
各モジュールは、市場の動きの予測からリスクの制御まで、意思決定サイクルの個別の段階に対応します。
このモデルは、過去の価格と出来高の繰り返しパターンを特定し、複数の短期シナリオの可能性を推定します。結果は、断定的な記述を行わず、不確実性の範囲を考慮して提示されています。
各シグナルには、資産の最近のボラティリティに基づいた潜在的なエクスポージャーの計算が伴います。目的は、ユーザーが定義したリスク許容度に一致するポジションのサイズを設定することです。
カスタムしきい値は、トレンド、ボラティリティ、または相関関係の変化が定義されたレベルを超えたときに通知をトリガーし、画面を常時監視することを回避します。
処理の数学的厳密さとパスの透明性は、Sitedoro の設計の中心です。不透明なブラック ボックスとして表示されるステップはありません。
価格、数量、注文書のフィードは複数の市場ソースから継続的に収集され、処理前にタイムスタンプが付けられ、単一の形式に正規化されます。
統計および機械学習モデルは、異常をクリーンアップし、資産間の相関関係を重み付けし、通常の市場ノイズから意味のある変動を分離します。
結果は、可能性の高い方向性、信頼度、リスクエクスポージャーなど、読みやすい推奨事項に変換され、アラートまたはダッシュボードの形式でユーザーに配信されます。
Sitedoro は、人間が同じスケールで再現できないデータ処理に依存しながら、意思決定をコントロールしたいユーザー向けに設計されました。プラットフォームはユーザーの判断に代わるものではありません。通知するのに必要な時間が短縮されます。
技術チームは、要求の厳しい金融ユーザーに対する透明性を目的として、表示される各指標を文書化し、その計算方法を参照できるようにします。
このプラットフォームは、日中取引から中期的なポートフォリオ管理まで、各投資家の意思決定のペースに適応します。
Sitedoro は、市場のコンセンサスが得られる前にトレンド反転をどのように識別するか: 数分間のウィンドウで出来高、モメンタム、資産間の相関関係を交差させることにより、エンジンは従来のチャートに表示される前に構造的な破綻を知らせます。
アナリストは、2 つの資産クラスが相互に異常な動きを始めたときに、リアルタイムの相関マップを使用して既存のヘッジを調整します。
注文フローの動作から計算された集約センチメント指標は、ポジションを強化または縮小する前に、基本的な動きと短期的な反応を区別するのに役立ちます。
通常の市場状況下で観察される平均待ち時間は、価格フィードの受信と対応する指標の更新の間で 200 ミリ秒未満です。 1 秒あたりのメッセージ量がデータ ソース自体の吸収能力を超える、極度の変動性のピーク時にわずかに増加する可能性があります。
インターフェイスとサーバー間の通信は、転送中に暗号化されます。仲介 API 接続認証情報は、ユーザーが提供した場合、分析データとは別に保存され、ユーザーの明示的な操作なしに注文を実行するために使用されることはありません。
内部取引ツールまたはポートフォリオ管理システムとの統合が必要なアカウントには、プログラムによるアクセスが提供されます。技術ドキュメントでは、リクエストの制限と利用可能な応答形式について詳しく説明しています。